Ce n’est pas un rançongiciel classique, mais l’effet est le même : une activité à l’arrêt et des stocks perdus. En octobre 2026, une attaque visant les équipements de froid d’un fabricant a touché des supermarchés en France. Pour toute PME, la leçon est double : le risque vient aussi des fournisseurs, et la perte d’exploitation se prépare avant.
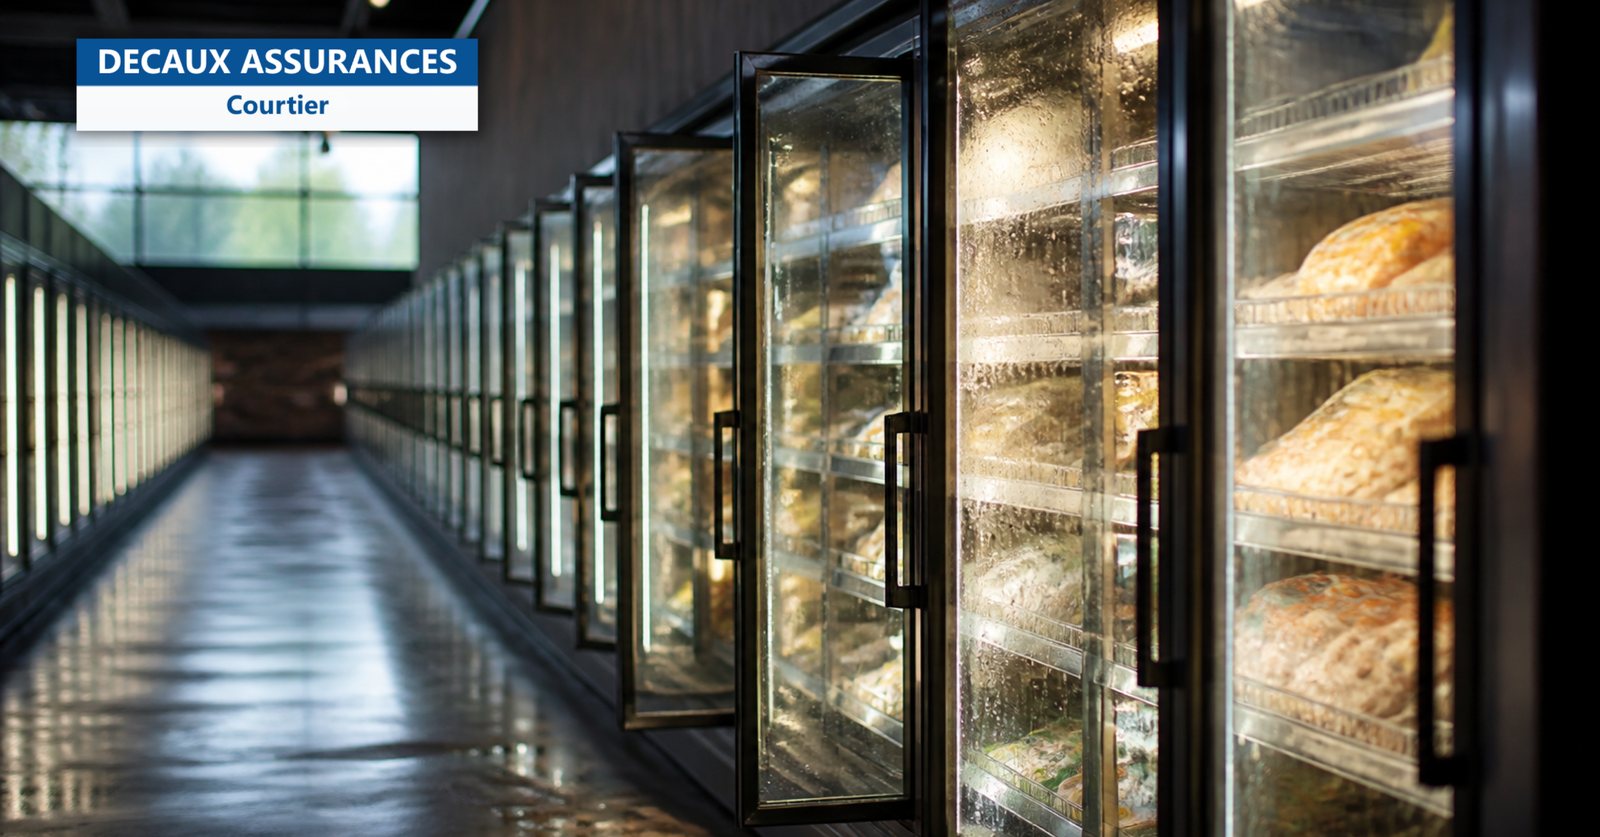
Dans la nuit du 11 au 12 octobre 2026, des pirates ont pris le contrôle à distance de régulateurs de froid connectés du fabricant danois Danfoss, selon la presse spécialisée. Des consignes de température ont été modifiées, et des rayons frais et surgelés ont dû être détruits dans des magasins de plusieurs enseignes, dont Intermarché et U. Les pertes pourraient atteindre plusieurs centaines de milliers d’euros par magasin, selon les premières estimations. Rappel : l’indemnisation d’une cyberattaque suppose une plainte sous 72 heures.
Les 3 leçons pour les PME
Qui est concerné ?
Chambres froides, alarmes, caisses, machines pilotées à distance : de nombreuses petites entreprises dépendent d’équipements connectés gérés par un tiers. Une coupure de quelques heures suffit à détruire un stock ou à arrêter la production. C’est précisément le rôle de la garantie perte d’exploitation d’un contrat cyber, quand elle est prévue.
Ce qu’il faut faire, en 3 étapes
- Cartographier vos équipements connectés : listez les systèmes pilotés à distance et les prestataires qui y ont accès ; demandez les mises à jour de sécurité.
- Préparer votre plan de réaction : contacts d’urgence, coupure des accès distants, procédure de plainte sous 72 heures auprès de la police, de la gendarmerie ou du parquet.
- Relire votre contrat cyber : vérifiez la perte d’exploitation, les dommages matériels consécutifs et les attaques via un fournisseur. En cas de sinistre, c’est votre assureur qui gère et indemnise ; nous vous accompagnons.
3 questions express
Une assurance multirisque couvre-t-elle une cyberattaque ?
Souvent de façon limitée, voire pas du tout. Les conséquences d’une cyberattaque relèvent en général d’un contrat cyber dédié.
Les 72 heures courent à partir de quand ?
À partir du moment où la victime a connaissance de l’atteinte, selon l’article L.12-10-1 du Code des assurances.
Une petite entreprise est-elle vraiment visée ?
Oui. Cette attaque montre que les PME peuvent être touchées par ricochet, via un fournisseur ou un équipement connecté.
Étudier mon assurance cyber →
Sources : Je bosse en grande distribution (12 octobre 2026), Quartz (12 octobre 2026), LeMagIT, Cyberhebdo du 16 octobre 2026, dcod.ch (20 octobre 2026), Code des assurances, article L.12-10-1 et loi n° 2023-22 du 24 janvier 2023 (Légifrance). Decaux Assurances, courtier indépendant immatriculé à l’ORIAS n° 20005730, Neuilly-sur-Seine.
Decaux Assurances
- Tous
- Actualités assurance
- Assurance décennale
- Assurance emprunteur
- Audit énergétique
- Dommages
- Dommages-Ouvrage
- Éditorial
- Event
- Expat
- Fiscalité
- Flash Infos
- Le Morning Café
- Particuliers
- Produits
- Professionnels
- Qualité de l'air
- RC Pro
- Santé
Vidéo. Petite entreprise victime de ransomware : la perte d’exploitation cyber expliquée