Assurance Auto Professionnelle : le contrat doit correspondre à l’usage réel du véhiculeAssurance auto pro — utilitaire, véhicule de société, flotte : usage déclaré, garanties et franchises.
Un véhicule utilisé pour le travail ne s’assure pas comme un véhicule personnel. L’usage déclaré — trajets professionnels, tournées, transport de matériel ou de marchandises — conditionne la validité de la garantie le jour du sinistre.
Ce qui se joue au moment du sinistre
Sur un véhicule professionnel, l’indemnisation dépend moins de la formule que de l’exactitude de ce qui a été déclaré.
L’usage prime sur le véhicule
Un contrat souscrit en usage privé peut ne pas jouer pour un sinistre survenu dans le cadre professionnel.
Une déclaration inexacte coûte cher
Livraison, transport de tiers, marchandises de valeur : une activité mal déclarée expose à une réduction, voire à un refus d’indemnisation.
L’immobilisation pèse lourd
Pour un artisan ou un commercial itinérant, l’arrêt du véhicule coûte souvent davantage que la réparation elle-même.
Le contrat doit suivre l’entreprise
Ajout ou retrait d’un véhicule, changement de conducteur, évolution de l’activité : ce qui n’est pas signalé n’est pas couvert.
Nos axes de couverture
Les garanties que nous comparons pour un véhicule professionnel, et les points que nous vérifions contrat par contrat.
Dommages tous accidents, y compris lorsque vous êtes responsable : vol, incendie, bris de glace, événements climatiques et catastrophes naturelles. La formule à privilégier pour un véhicule récent ou financé.
Responsabilité civile obligatoire, complétée des garanties utiles au quotidien professionnel : vol, incendie, bris de glace, et la protection du conducteur, souvent négligée alors qu’elle couvre vos propres dommages corporels.
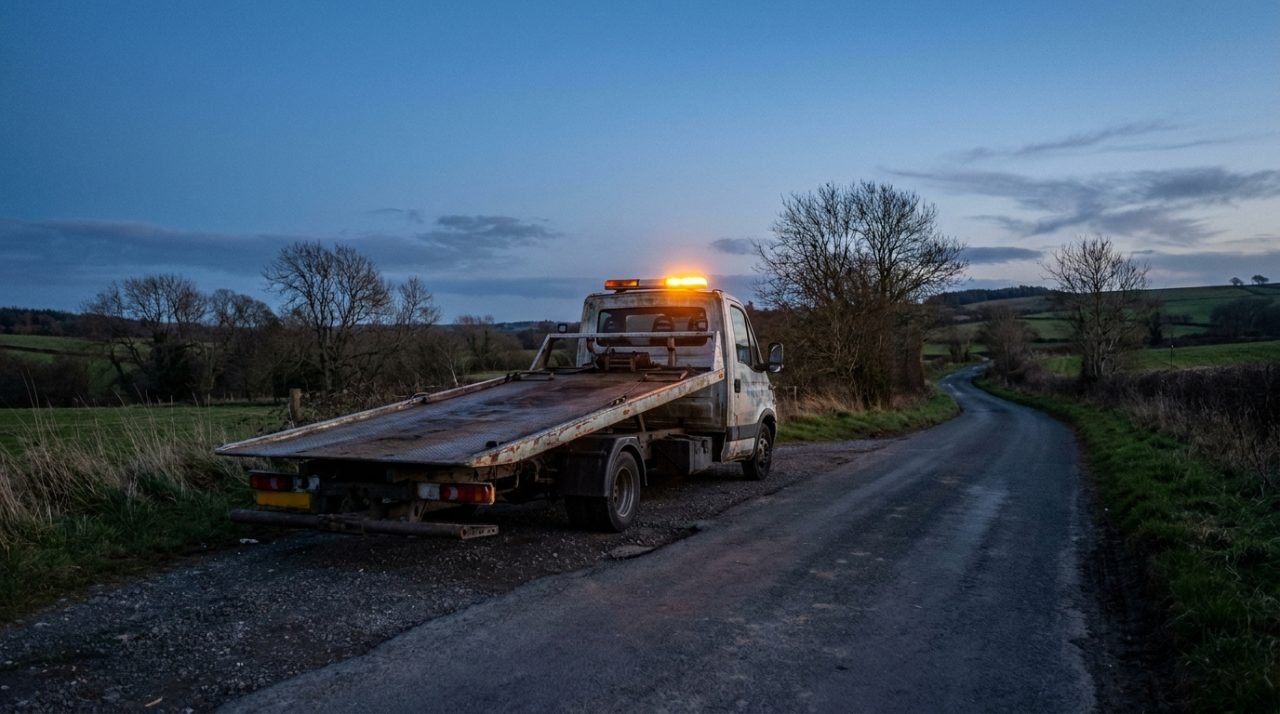
Dépannage, remorquage et solution de remplacement. Pour un artisan ou un commercial itinérant, c’est la garantie qui évite qu’une immobilisation ne se transforme en perte d’exploitation.
Déclaration en ligne et suivi du dossier depuis l’espace assuré. Nous restons votre interlocuteur auprès de la compagnie pendant toute la durée du sinistre.
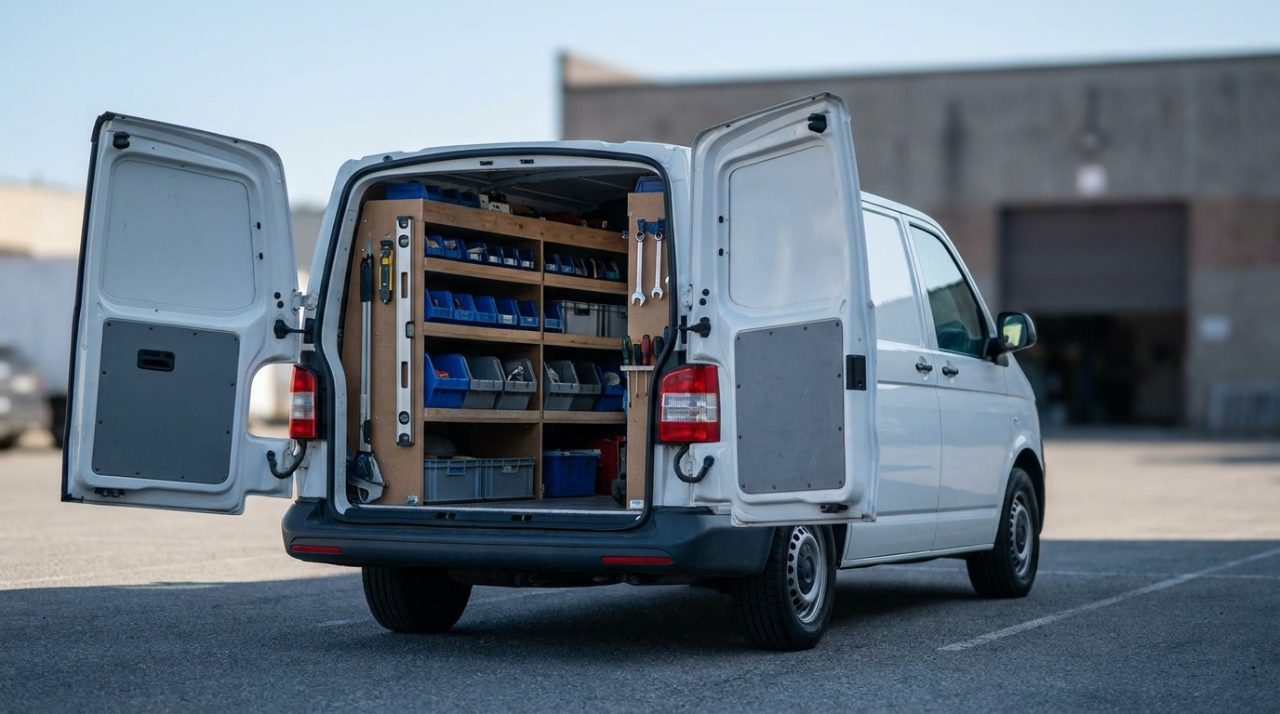
Le contrat doit correspondre à l’usage réel du véhicule. Une activité mal déclarée — livraison, transport de tiers, marchandises de valeur — expose à une réduction, voire à un refus d’indemnisation.
Réparation dans un réseau agréé, avec véhicule de remplacement selon les garanties souscrites. Pour les véhicules aménagés ou utilitaires spécifiques, nous vérifions la prise en charge de l’aménagement.
Nos profils d’assurés
Le contrat se cale sur l’activité exercée et sur ce que le véhicule transporte réellement.
Artisans
Outillage embarqué, aménagement du véhicule, déplacements de chantier : autant d’éléments à déclarer pour que la garantie joue.
Commerciaux
Kilométrage annuel élevé et trajets quotidiens : le contrat et la franchise se calent sur l’usage réel.
Professions libérales
Un véhicule à usage mixte doit être déclaré comme tel, faute de quoi le sinistre professionnel risque de ne pas être pris en charge.
Livreurs
Le transport de marchandises pour compte d’autrui relève d’une déclaration spécifique, distincte du simple transport de matériel.
VRP
Conducteurs désignés, prêt du volant, déplacements permanents : ces points déterminent le contrat adapté.
Auto-entrepreneurs
Un seul véhicule, un seul contrat : nous vérifions que l’usage professionnel est bien couvert sans doublon avec une assurance personnelle.
Souscrire en 4 étapes
Un accompagnement clair, de l’étude au suivi du contrat — vous gardez la main à chaque étape.
Les quatre points que nous contrôlons ligne à ligne
Sur un contrat auto professionnel, l’écart entre deux propositions se loge rarement dans la formule affichée. Il se loge ici.
Le libellé de l’usage garanti
« Déplacements professionnels », « tournées », « transport de marchandises pour compte propre » ou « pour compte d’autrui » ne recouvrent pas le même risque. Nous confrontons le libellé du contrat à votre activité réelle, pas à son intitulé Kbis.
Les conducteurs désignés
Conducteur unique, conducteurs nommés ou tout conducteur de l’entreprise : la clause change le tarif, mais surtout la franchise applicable si le véhicule est confié à un salarié non désigné le jour du sinistre.
Les aménagements et le contenu
Caisse frigorifique, hayon, rayonnage, marquage, outillage embarqué : ces éléments ne sont pas couverts d’office par la valeur du véhicule. Ils doivent être déclarés et valorisés séparément.
La protection du conducteur
C’est la garantie la plus souvent négligée et la seule qui indemnise vos propres dommages corporels quand vous êtes responsable. Nous regardons son plafond et son seuil d’intervention, pas sa simple présence au contrat.
Un véhicule ou une flotte : le contrat ne se construit pas pareil
Le basculement ne dépend pas seulement du nombre de véhicules, mais de la façon dont vous voulez gérer les entrées et les sorties.
Un contrat par véhicule, avec son propre bonus-malus et sa propre échéance. C’est la formule naturelle pour un artisan ou un indépendant : le relevé d’information suit le véhicule, et la tarification tient compte de votre historique personnel de conduite.
Un contrat unique, une seule échéance, et des véhicules que l’on ajoute ou retire par simple avenant — sans refaire une souscription à chaque mouvement. La tarification ne repose plus sur un bonus-malus individuel mais sur la sinistralité globale de l’entreprise, réexaminée chaque année.
Le seuil de bascule varie d’une compagnie à l’autre. Nous le posons avec vous en regardant votre rythme de renouvellement du parc et votre sinistralité des trois dernières années, pas seulement le nombre de cartes grises.
Tout comprendre sur l’assurance auto professionnelle
Quelle couverture est obligatoire ?+
La garantie responsabilité civile est obligatoire pour tout véhicule terrestre à moteur (article L.211-1 du Code des assurances). Au-delà de cette base, les formules tiers, tiers étendu et tous risques se distinguent par les garanties dommages qui s’y ajoutent.
Puis-je cumuler avec une assurance personnelle ?+
Un véhicule ne peut être couvert que par un seul contrat à la fois. Si le véhicule sert à votre activité, l’usage professionnel doit être déclaré : un contrat souscrit en usage privé peut ne pas jouer pour un sinistre survenu dans le cadre professionnel.
Qui déclare le sinistre ?+
C’est l’assuré qui déclare le sinistre à son assureur, dans le délai prévu au contrat — généralement cinq jours ouvrés, et deux jours ouvrés en cas de vol (article L.113-2 du Code des assurances). Nous vous accompagnons dans la constitution du dossier et le suivi auprès de l’assureur.
Y a-t-il des franchises ?+
Oui. Chaque garantie dommages comporte une franchise, dont le montant figure aux conditions particulières. Selon les assureurs, elle peut être modulée à la souscription.
Comment obtenir un devis ?+
Par téléphone, par e-mail ou via le formulaire de contact. Pour interroger nos assureurs partenaires, nous avons besoin de la carte grise, du relevé d’information du véhicule et d’une description précise de son usage professionnel.
Mon contrat couvre-t-il l’outillage transporté dans le véhicule ?+
Pas automatiquement. La garantie dommages porte sur le véhicule, pas sur ce qu’il transporte. L’outillage, le matériel et les marchandises embarquées relèvent d’une extension spécifique, avec son propre plafond et souvent des conditions de stationnement (véhicule fermé à clé, garage la nuit). C’est l’un des écarts les plus fréquents entre deux contrats qui se ressemblent par ailleurs.
Qu’est-ce que la garantie du conducteur, et pourquoi insister dessus ?+
La responsabilité civile indemnise les tiers, jamais le conducteur responsable. Sans garantie du conducteur, un accident dont vous êtes à l’origine ne donne lieu à aucune indemnisation de vos propres blessures, alors même que l’arrêt d’activité qui suit pèse directement sur l’entreprise. Nous regardons le plafond retenu et le seuil d’atteinte permanente à partir duquel la garantie se déclenche.
Un salarié peut-il conduire le véhicule de la société ?+
Oui, à condition que la clause de conduite du contrat le permette. Trois configurations existent : conducteur unique désigné, conducteurs nommément désignés, ou tout conducteur titulaire du permis appartenant à l’entreprise. Conduire hors du cadre prévu n’annule pas la garantie responsabilité civile, obligatoire, mais expose à une franchise majorée sur les garanties dommages.
Pourquoi passer par le courtier Decaux Assurances ?+
Parce que l’écart entre deux contrats auto professionnels se loge dans les détails : la définition de l’usage garanti, la protection du conducteur, la prise en charge des aménagements et le montant des franchises. Courtier indépendant immatriculé à l’ORIAS, nous mettons plusieurs compagnies en concurrence et restons votre interlocuteur au moment du sinistre.
Assurez votre véhicule professionnel sur son usage réel
Recevez une étude gratuite et sans engagement. Nous comparons les garanties, la protection du conducteur, les franchises et la prise en charge des aménagements.
¹ Le traitement fiscal (déductibilité des cotisations, imposition du capital) dépend de la nature du contrat et de votre situation ; il doit être validé avec votre expert-comptable. Decaux Assurances — courtier en assurances indépendant, 11 rue de Chartres, 92200 Neuilly-sur-Seine. Les garanties et exclusions sont définies aux conditions du contrat.
Solutions complémentaires
D’autres garanties que nous plaçons pour des besoins voisins du vôtre.
 Transport pour compte propreVos marchandises transportées par vos propres véhicules.Découvrir →
 Dommages aux biens et pertes d’exploitationVos locaux, votre matériel et la marge que vous perdez à l’arrêt.Découvrir →
 RC Pro agent commercial immobilierLe mandataire RSAC habilité par le titulaire de la carte T.Découvrir →